Коротко:
- Что такое off-plan: покупка недвижимости до завершения строительства – от стадии проекта до практически готового дома.
- Срок: между подписанием договора и получением ключей обычно проходит от полутора до трех лет.
- Оплата: покупатель вносит деньги частями по мере строительства, а не всю сумму сразу.
- Защита: авансовые платежи после получения разрешения на строительство должны быть защищены банковской гарантией или страховым полисом.
- Дополнительные расходы: с учетом налогов, нотариуса, регистрации и юридического сопровождения автор рекомендует ориентироваться примерно на 12–15% сверх цены объекта.
- Основные риски: задержка строительства, несоответствие результата рендерам, ненадежный застройщик, отсутствие необходимых гарантий и дополнительные расходы.
- Ипотека: согласно статье, испанские банки обычно финансируют нерезидентам 60–70% стоимости объекта, причем для off-plan кредит часто оформляют ближе к сдаче.
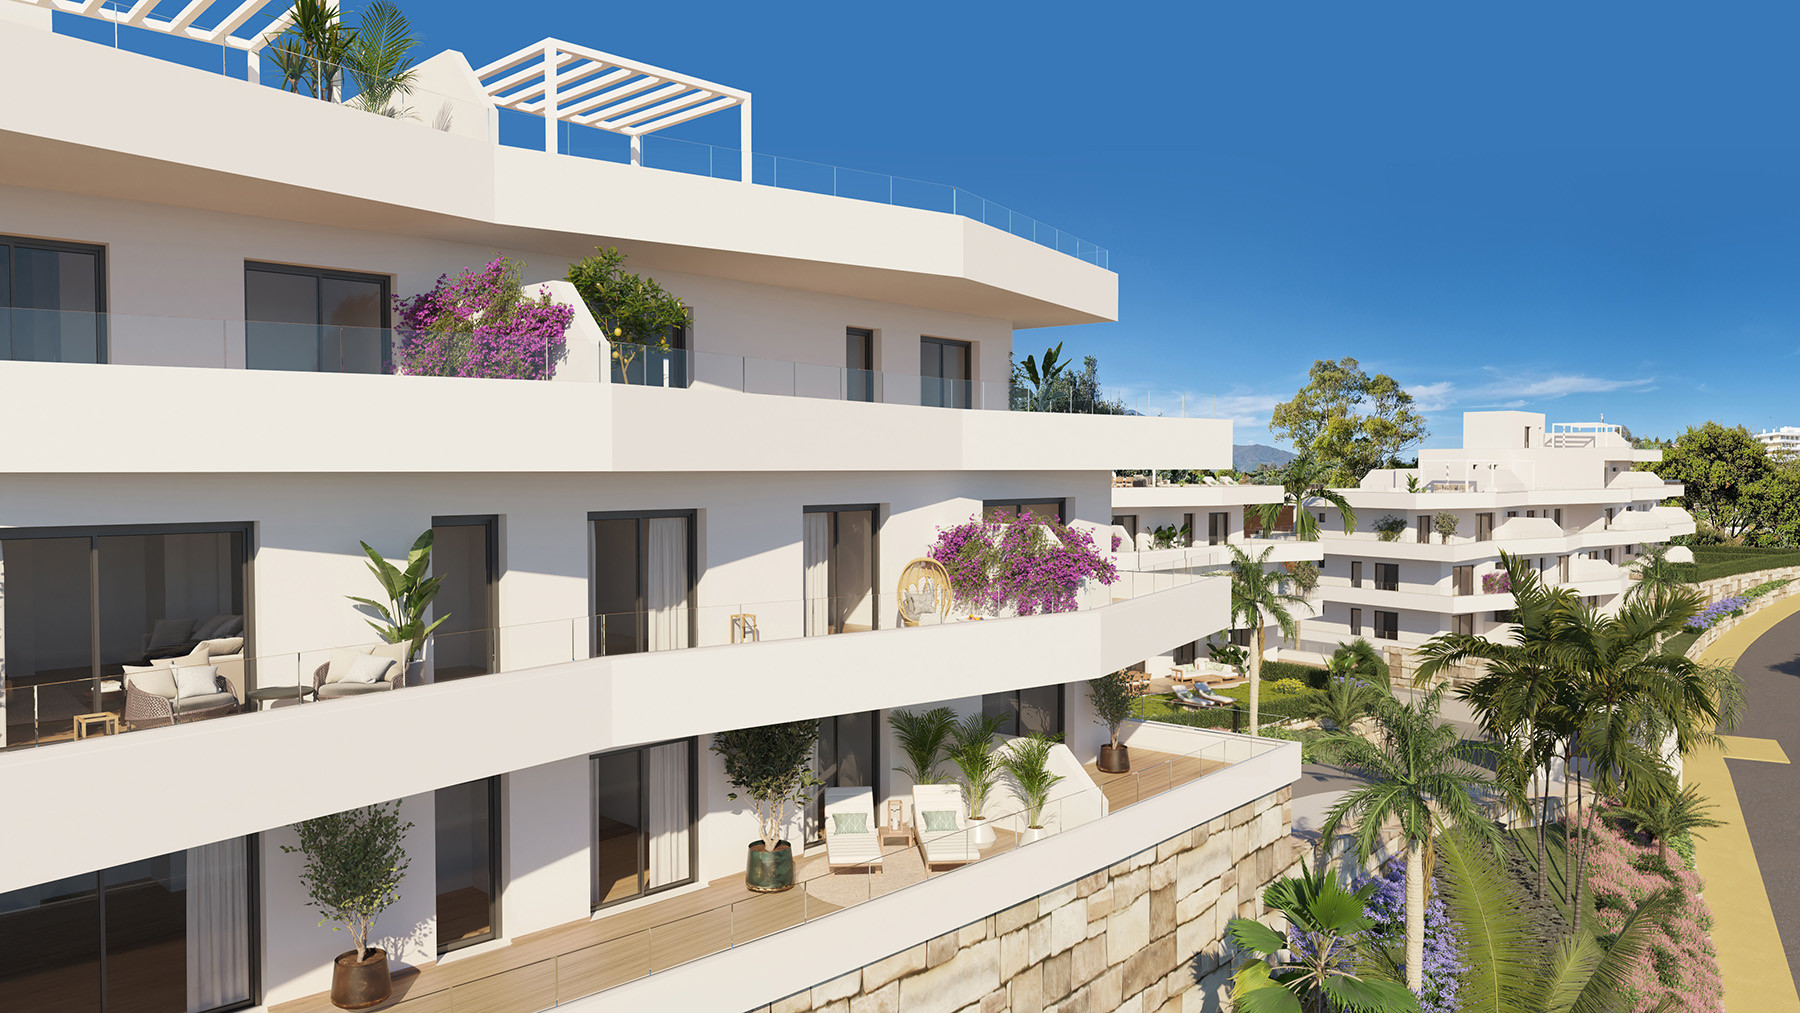
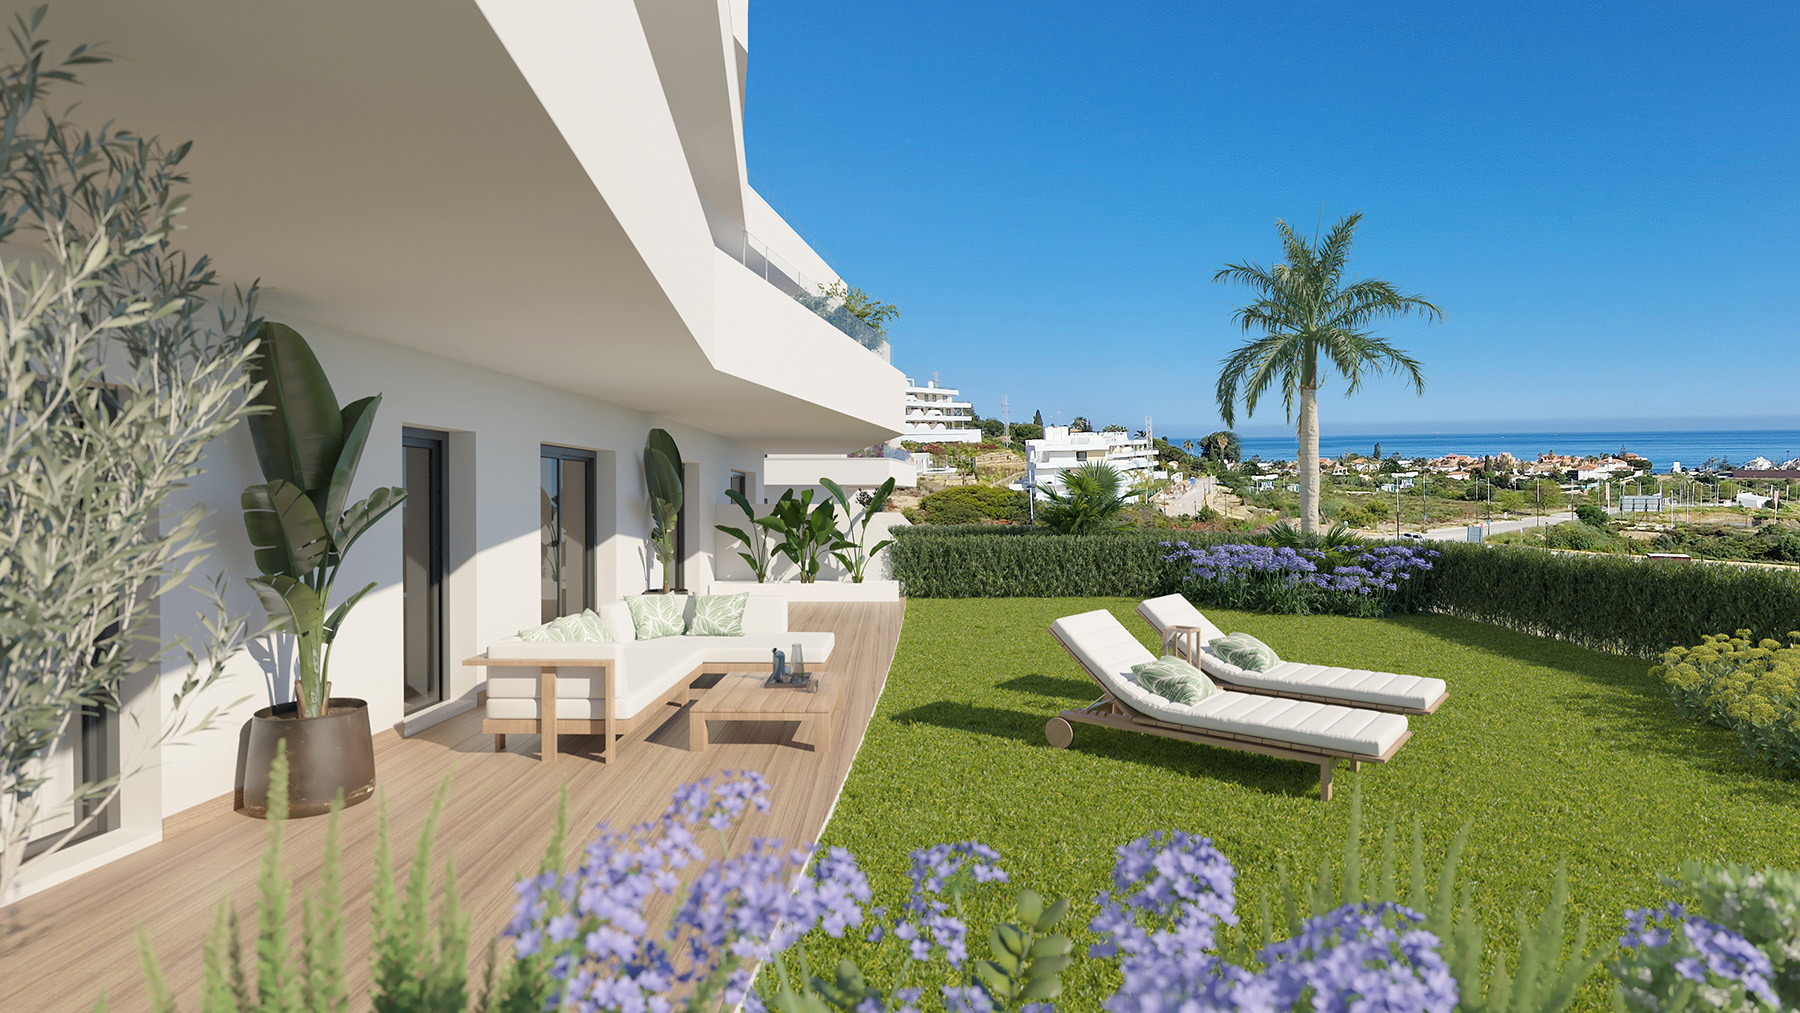
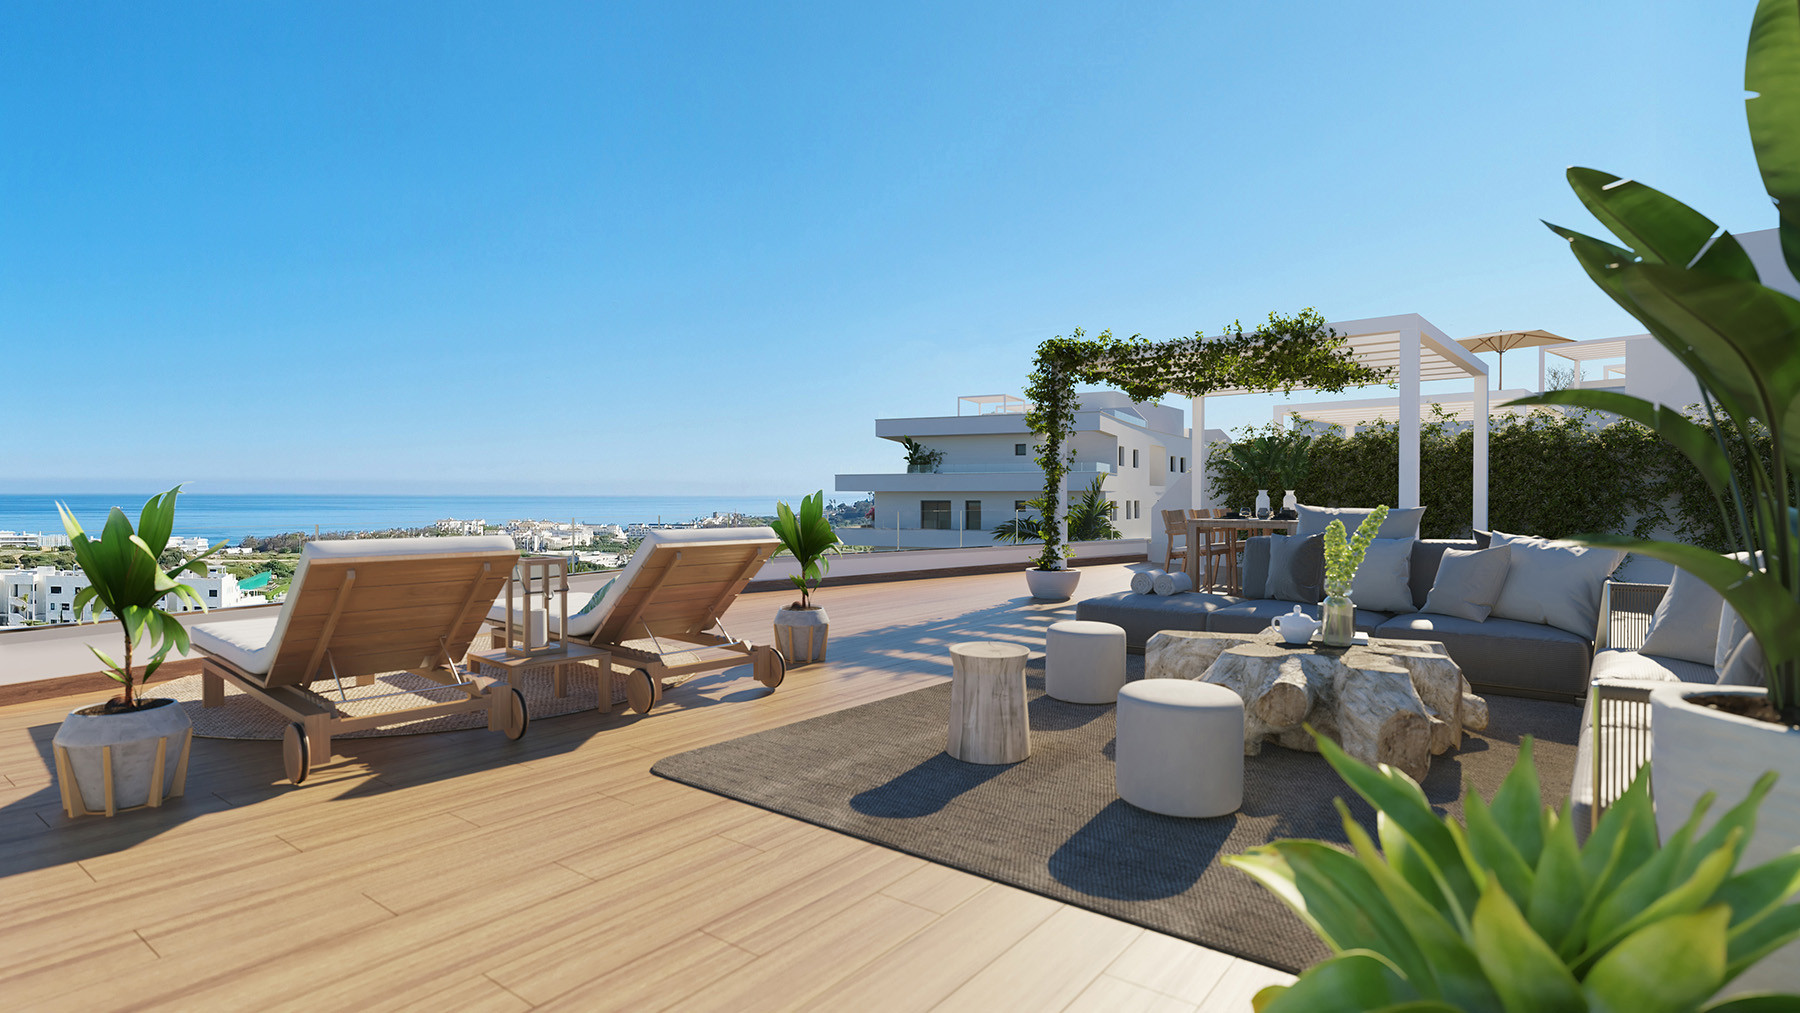
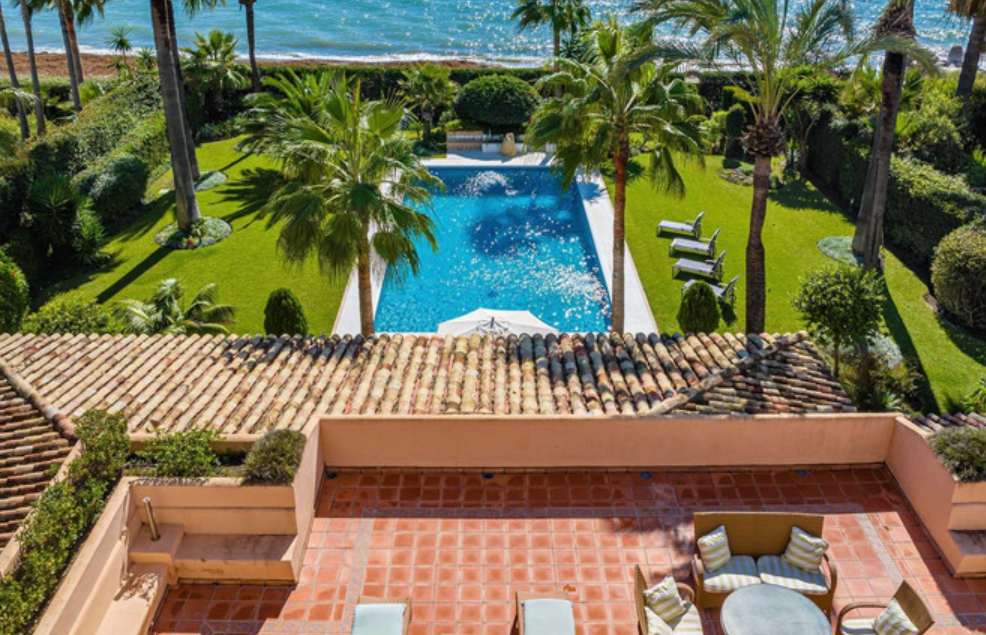
Давайте представим: вы решились приобрести квартиру, которой физически еще даже и не существует. Есть только участок земли, разрешение на строительство и красивый рендер с бассейном на крыше. Звучит рискованно? В чем-то да. Но именно так последние лет пятнадцать покупает жилье в Испании огромное количество иностранцев, и многие из них потом благодарят себя за смелость.
Off-plan, или покупка «на стадии котлована» (хотя в Испании котлованов в привычном нам смысле почти не бывает, местная почва не любит подвалы), в 2026 году переживает настоящий ренессанс. Спрос на новостройки на побережье растет быстрее, чем застройщики успевают закладывать новые проекты, а цены на первичном рынке за первый квартал года прибавили около 9%. Это не спекулятивный пузырь образца 2007-го, а следствие банального дефицита: земли под застройку в прибрежной полосе мало, разрешительные процедуры долгие, а желающих переехать к морю меньше не становится.
Что ж, разберем поэтапно: что такое off-plan сегодня, стоит ли в него вообще ввязываться, какие законы вас защищают, а какие подводные камни все еще способны подпортить настроение даже опытному инвестору.
Что вообще означает «купить off-plan»
Формально речь идет о покупке объекта недвижимости до завершения строительства: на этапе проекта, котлована или уже возведенных стен, но без сданного в эксплуатацию дома. Сделка оформляется частным договором купли-продажи (contrato de compraventa) с застройщиком, а не нотариальным актом, как при покупке готового жилья. Нотариус и передача права собственности понадобятся позже, когда дом – достроен, а лицензия на ввод в эксплуатацию – получена.
Между этими двумя точками, подписанием договора и получением ключей, обычно проходит от полутора до трех лет. Именно этот промежуток и есть суть off-plan: вы платите частями по мере строительства, а не всю сумму сразу.
Планируете покупку на первичном рынке? Посмотрите актуальные новостройки и недвижимость в Испании в каталоге Alegria Premium – предложения можно сравнить по локации, типу объекта и бюджету.
Off-plan в 2026: что нужно знать
Тут сошлось сразу несколько факторов, и на них стоит обратить внимание до того, как вы влюбитесь в очередной глянцевый рендер с роскошными видами на море.
Golden visa закрыли. С 3 апреля 2025 года программа получения вида на жительство через покупку недвижимости от 500 000 евро официально прекратила прием новых заявок. Те, кто уже получил визу, сохраняют ее на прежних условиях, но новым покупателям рассчитывать на этот путь больше не приходится. Это заметно охладило сегмент дорогой недвижимости и сместило фокус покупателей на иные мотивы: сдача в аренду, отпускное жилье, диверсификация капитала.
Разговоры о налоге в 100% для покупателей не из ЕС. В январе 2025 года премьер-министр Педро Санчес анонсировал идею обложить нерезидентов вне Евросоюза налогом, фактически удваивающим стоимость покупки. Инициатива до сих пор буксует в парламенте, голосов на ее принятие не хватает, и к середине 2026 года закон так и остается проектом, а не действующей нормой. Любопытная деталь из черновика законопроекта: даже если инициативу когда-нибудь примут, под нее в предложенной формулировке не подпадает покупка новостроек напрямую у застройщика. Проверяйте актуальный статус на момент сделки, но паниковать раньше времени точно не стоит.
Регулирование краткосрочной аренды ужесточается. Многие муниципалитеты вводят обязательную регистрацию объектов для сдачи через онлайн-платформы, а в отдельных городах лицензии на туристическую аренду фактически заморожены. Если вы рассматриваете off-plan как инвестицию под Airbnb и аналоги, этот момент нужно тщательно проверить для конкретного города и района еще до подписания резервационного договора, а не постфактум.
Цены продолжают расти. Спрос со стороны иностранцев не падает, турпоток в первые месяцы 2026-го вырос еще на несколько процентов, а предложение качественного нового жилья на побережье ограничено физически: земли под застройку у моря, имеющей все необходимые разрешения и сертификаты, не так много. Отсюда и стабильный рост цен на первичном рынке, опережающий инфляцию.
По теме рынка также можно посмотреть материалы Alegria Premium о том, как растут цены на новое жилье в Испании и почему иностранные покупатели сохраняют высокий интерес к испанской недвижимости.
Плюсы off-plan: за что его любят
Начнем с приятного.
Цена ниже, чем у готового жилья. На старте продаж застройщик обычно предлагает самую выгодную цену: он привлекает первых покупателей, у него еще нет доказанного факта, что проект успешен. К моменту сдачи дома цена той же квартиры зачастую выше на 15–30%. Кто-то на этом просто экономит при покупке для себя, кто-то перепродает право требования еще до завершения стройки и фиксирует разницу в цене.
Рассрочка без банка. Оплата растянута на весь период строительства, обычно это схема из нескольких платежей: резервация, первый взнос после подписания частного договора, затем несколько траншей по мере готовности объекта, и финальный расчет при получении ключей. По сути, это беспроцентная рассрочка от застройщика, и для многих покупателей именно она делает покупку у моря реальной без ипотеки.
Все новое и по современным стандартам. Энергоэффективность, современная планировка, гарантия на десять лет по структурным элементам дома. Никаких скрытых сюрпризов вроде проводки девяностых годов или трещин в фундаменте, которые вылезают у покупателей вторичного жилья спустя полгода.
Можно повлиять на финальный результат. На ранних этапах строительства застройщики часто соглашаются на изменения: другая плитка, перепланировка кухни, дополнительная розетка там, где вам удобно. Попробуйте договориться о таком с хозяином готовой квартиры.
Юридическая защита выплаченных денег закреплена законом. И вот тут стоит остановиться подробнее, потому что именно это отличает покупку в 2026 году от историй десятилетней давности, когда люди действительно могли потерять депозиты.
Что реально защищает ваши деньги
Первое дополнительное положение закона Ley 38/1999 об организации строительства (LOE) обязывает застройщика с момента получения разрешения на строительство защищать все полученные от покупателя авансовые платежи банковской гарантией или страховым полисом. Деньги должны поступать на отдельный специальный счет, а не смешиваться с оборотными средствами компании.
Если дом не достроен в срок или не получена лицензия на ввод в эксплуатацию, покупатель вправе расторгнуть договор и потребовать возврата всех уплаченных сумм плюс законные проценты.
Звучит красиво, и на бумаге так оно и есть. На практике важно, чтобы:
- гарантия была именной, то есть выписана конкретно на вас, а не на весь проект скопом;
- каждый платеж действительно проходил через указанный в договоре специальный счет, а не «по договоренности» на другие реквизиты;
- у вас на руках был документ, подтверждающий гарантию, до того как вы переводите деньги, а не после.
Отдельно работает трехуровневая система гарантий на сам объект после сдачи: год на отделочные дефекты, три года на элементы, влияющие на пригодность для проживания (гидроизоляция, инженерные системы), и десять лет на структурные дефекты, затрагивающие несущую способность здания. Последняя гарантия обязательна по закону практически для любого жилого дома и обычно подкреплена отдельной страховкой, так называемым seguro decenal.
Если у застройщика нет всех этих документов, или юрист не может их найти в реестре, это повод не спешить подписывать бумаги до выяснения обстоятельств. Никакая скидка «только сегодня» не стоит риска остаться без квартиры и без денег.
Хотите заранее разобраться во всей процедуре? В отдельном материале Alegria Premium собран пошаговый гид по покупке новостройки в Испании в 2026 году – от выбора объекта и проверки застройщика до нотариуса и регистрации собственности.
Что может пойти не так на самом деле
Закон есть закон, но реальность иногда оказывается несколько сложнее.
Банк тянет с выплатой по гарантии. Формально возврат обязателен, но известны случаи, когда финансовые организации затягивали процедуру, ссылаясь на формальности, особенно если застройщик обанкротился и активов на всех не хватает. Срок обращения за возвратом по гарантии ограничен, обычно это два года с момента наступления дефолта застройщика, так что тянуть с претензией тоже не стоит.
Задержка сроков. Полтора-два года стройки на бумаге легко превращаются в три на практике. Причины разные: нехватка рабочей силы (в Испании строительная отрасль после кризиса 2008 года долго восстанавливала кадры), перебои с поставками материалов, бюрократические заминки с получением разрешений на муниципальном уровне. Это не обязательно мошенничество, часто просто нормальная реальность строительного рынка, но если сроки для вас критичны (например, вы продали свою квартиру и рассчитываете переехать к определенной дате), закладывайте запас в полгода-год.
Разница между рендером и реальностью. Визуализация всегда красивее итога. Материалы отделки могут отличаться от заявленных, если в спецификации не прописаны конкретные бренды и модели, а написано расплывчато «керамическая плитка премиум-класса». Настаивайте на детальной спецификации (memoria de calidades) как приложении к договору, а не как маркетинговой брошюре.
Не тот застройщик. На побережье работает масса компаний, от крупных национальных девелоперов до небольших локальных фирм, у которых это первый и, возможно, последний проект. Проверка репутации застройщика, его финансовой устойчивости, количества успешно сданных объектов в прошлом это не формальность, а часть обязательной домашней работы перед подписанием.
Скрытые расходы сверху цены. НДС на новостройку составляет 10% в большинстве регионов (в Стране Басков и Наварре ставки другие, на Канарских островах действует IGIC вместо НДС), плюс гербовый сбор (Actos Jurídicos Documentados), который варьируется по регионам от 0,75% в Мадриде до 1,5% в Валенсийском сообществе и Каталонии. Добавьте нотариуса, регистрацию в реестре собственности, юридическое сопровождение – суммарно это обычно 12–15% сверх цены объекта. Люди, которые считают только «цену из рекламы», могут потом удивиться итоговому счету.
Как выбрать проект, а не просто красивую картинку
Вот на что стоит придирчиво посмотреть, а не только на бассейн и вид из окна на рендере.
Получена ли уже лицензия на строительство. Это первый вопрос юристу. Продажа без действующей licencia de obra формально возможна на этапе резервации, но защита авансов по закону начинает действовать именно с момента получения этой лицензии. Если застройщик собирает деньги раньше, это уже сигнал насторожиться.
Кто застройщик и что он строил раньше. Погуглите предыдущие проекты компании, посмотрите отзывы уже въехавших покупателей, поинтересуйтесь, были ли задержки сдачи и как компания на них реагировала. Локальный застройщик с пятнадцатилетней историей на побережье часто надежнее, чем громкое имя без реальных построенных объектов в этом регионе.
Что с землей. Юрист обязательно должен проверить регистрационную запись участка (Nota Simple), отсутствие обременений, соответствие проекта градостроительному плану (PGOU) муниципалитета. Без этого этапа не покупайте ничего, каким бы убедительным ни был отдел продаж.
Локация имеет значение сильнее, чем кажется. Коста-дель-Соль с Марбельей и Эстепоной остается главным магнитом для иностранных покупателей: мягкий климат, международный аэропорт, развитая инфраструктура для экспатов. Коста-Бланка с Торревьехой и Денией дешевле и особенно любима покупателями из Восточной Европы. Валенсия набирает популярность у тех, кто ищет городской формат жизни с морем в получасе езды. У каждого региона своя ставка гербового сбора, свой рынок аренды и своя динамика цен, так что выбор локации – это не только про вкус, но и про цифры в долгосрочной перспективе.
Кто будет управлять комплексом после сдачи. Коммунальные платежи (comunidad de propietarios) за большой комплекс с бассейнами, охраной и садом могут ощутимо кусаться, иногда это сотни евро в месяц. Спросите заранее примерную смету, а не выясняйте это уже после переезда.
Пошагово: как проходит сама сделка
И вот он тот раздел, что пригодится вам буквально как чек-лист.
- Документы: сначала получаете NIE, номер идентификации иностранца, без него в Испании не просто ничего купить нельзя, но и вообще – это базовый документ после паспорта. Затем открываете испанский банковский счет, через него пойдут все платежи. Дальше нанимаете независимого испанского юриста, что стоит обычно около 1% от суммы сделки. Юрист проверяет застройщика, участок, лицензии и договор до того, как вы начнете подписывать хоть что-то.
- Резервационный платеж (обычно 3 000–6 000 евро) фиксирует за вами объект и цену на срок, пока готовится основной договор. Затем подписывается частный договор купли-продажи с полным графиком платежей, вот здесь и должна появиться банковская гарантия на первый взнос. Далее идут промежуточные платежи, привязанные к этапам строительства: закладка фундамента, возведение стен, кровля, финишная отделка.
- Финал: получение лицензии на ввод в эксплуатацию, подписание нотариального акта (escritura), передача ключей, регистрация права собственности в реестре. С этого момента квартира официально ваша, и начинается уже совсем другая, гораздо более спокойная жизнь.
Ипотека для нерезидентов: реально ли
Вполне, но с нюансами. Испанские банки обычно кредитуют нерезидентов на 60–70% от стоимости объекта (для резидентов планка выше, порой до 80%), требуют подтвержденный стабильный доход, обычно оформляют кредит именно под уже почти готовый или готовый объект, а не под самую раннюю стадию котлована. Для off-plan многие покупатели используют собственные средства на этапе стройки, а ипотеку оформляют ближе к сдаче объекта, когда банку есть на что смотреть при оценке. Обсуждайте это с банком заранее, а не за месяц до финального платежа.
Стоит ли рассматривать off-plan в 2026 году
Однозначного ответа тут быть не может, и любой, кто без колебаний вам его дает, скорее всего, имеет в том свою выгоду. Но вот честная картина.
Off-plan имеет смысл, если у вас есть запас времени (полтора-три года до заселения вас не пугают), вы готовы проделать домашнюю работу по проверке застройщика и участка вместо того, чтобы просто довериться красивой презентации, и вас устраивает разница между экономией на старте продаж и риском задержки сроков. Это не история про «быстро и без хлопот», это осознанное решение с элементом ожидания.
Если вам нужна квартира прямо сейчас, для переезда через три месяца, или вы категорически не готовы к любой неопределенности по срокам, вторичный рынок или готовая новостройка подойдут больше.
Рынок 2026 года при этом объективно на стороне тех, кто входит именно сейчас, а не ждет еще год: цены растут, предложение качественных объектов у моря сокращается, а правовая защита покупателя работает лучше, чем когда-либо за последние пятнадцать лет. Просто входить нужно с открытыми глазами, профессиональным юристом из надежной компании и без спешки в решающий момент.
Присматриваетесь к off-plan? Можно начать с каталога недвижимости Alegria Premium, а затем запросить подбор проектов под конкретный регион, бюджет и цель покупки – для жизни, отдыха или инвестиций.
Друзья, а теперь по-простому, от нас: мы в Alegría с недвижимостью в Испании имеем дело каждый день, и да – off-plan – это одна из тех тем, где нам реально нравится помогать. Тут есть азарт: выбрать проект на самом старте, зафиксировать цену, а потом вместе с клиентом следить, как из чертежа вырастает настоящий дом с террасой и запахом моря по утрам.
Мы не будем рассказывать вам сказки про рынок без рисков, о них вы уже прочитали выше, и они имеют место быть. Но мы точно знаем, как эти риски снижать: какие гарантии просить у застройщика, где найти опытных юристов, какие проекты в каком районе действительно достраиваются в срок, а где лучше пройти мимо, каким бы манящим и красивым ни был рендер.
Если присматриваетесь к off-plan в Испании и не знаете, с чего начать, просто напишите нам. Разберем вашу ситуацию, покажем реальные проекты, а не только глянцевые буклеты, и честно поделимся, где видится риск, а где – неплохая возможность. Именно для этого мы и здесь.
Alegría, ваша радость от недвижимости в Испании.
FAQ: покупка недвижимости off-plan в Испании
Что означает покупка недвижимости off-plan в Испании?
Это покупка объекта до завершения строительства – на стадии проекта, начала строительства или уже возведенного здания, которое еще не введено в эксплуатацию. Согласно статье, между подписанием договора и получением ключей обычно проходит от полутора до трех лет.
Как защищаются деньги покупателя при покупке off-plan?
Согласно статье, после получения разрешения на строительство авансовые платежи покупателя должны быть защищены банковской гарантией или страховым полисом, а деньги должны поступать на отдельный специальный счет.
Какие дополнительные расходы нужно учитывать при покупке новостройки?
В статье указано, что помимо цены объекта необходимо учитывать НДС, гербовый сбор AJD, нотариальные расходы, регистрацию права собственности и юридическое сопровождение. В сумме дополнительные расходы обычно оцениваются примерно в 12–15% сверх цены недвижимости.
Какие основные риски есть при покупке off-plan?
Среди рисков, перечисленных в статье, – задержка сроков строительства, расхождение между рендером и готовым объектом, проблемы с застройщиком, отсутствие необходимых гарантий и дополнительные расходы, которые покупатель не учел заранее.
Можно ли получить ипотеку на off-plan в Испании нерезиденту?
Да. Согласно статье, испанские банки обычно кредитуют нерезидентов на 60–70% стоимости объекта. При покупке off-plan ипотеку часто оформляют ближе к завершению строительства, а платежи на ранних стадиях покупатель вносит из собственных средств.
Информация не является юридической или налоговой консультацией. Не является публичной офертой.